Shrnutí
- Nová evropská směrnice CSRD nahrazuje starší pravidla NFRD a výrazně rozšiřuje okruh firem, které musí vykazovat své ESG dopady.
- K podávání těchto zpráv slouží jednotné evropské standardy ESRS.
- Vedle velkých korporací se nová pravidla dotknou i menších firem, a to buď přímo, nebo zprostředkovaně přes dodavatelské řetězce a požadavky bank.
Co je směrnice CSRD a standardy ESRS?
Vstupujeme do éry, kdy finanční výkazy samy o sobě nestačí k posouzení celkové hodnoty a rizikovosti firmy. Evropská unie zavádí transparentní pravidla pro výkaznictví udržitelnosti.Vysvětlení klíčových zkratek:
CSRD (Corporate Sustainability Reporting Directive): Směrnice o podávání zpráv o udržitelnosti. Určuje, které firmy a od kdy musí povinně zveřejňovat informace o svém vlivu na životní prostředí a společnost.
NFRD (Non-Financial Reporting Directive): Původní (starší) evropská směrnice o nefinančním reportingu, kterou nyní CSRD nahrazuje a výrazně rozšiřuje.
ESRS (European Sustainability Reporting Standards): Evropské standardy pro podávání zpráv o udržitelnosti. Jde o konkrétní pravidla a metodiku, jak přesně mají firmy informace v rámci CSRD vykazovat.
ESG (Environmental, Social, Governance): Tři hlavní pilíře udržitelnosti – životní prostředí (E), sociální otázky a zaměstnanci (S) a řízení firmy (G).
LSME a VSME: Standardy navržené pro malé a střední podniky. LSME platí pro kótované MŠP, zatímco VSME je dobrovolný standard pro ostatní menší firmy.
Koho se CSRD týká a jaký je harmonogram?
Směrnice CSRD se dotkne podstatně většího počtu společností než předchozí úprava. Týká se jak velkých podniků, tak postupně i menších subjektů.Přehled kategorií firem a harmonogramu:
Subjekty veřejného zájmu (velké firmy podléhající původně NFRD)
- Kritéria: Velké subjekty veřejného zájmu s více než 500 zaměstnanci (včetně mateřských společností velkých skupin).
- Odkdy platí povinnost: Od roku 2024 (první reporty se vydávají v roce 2025).
- Aplikovatelný standard: Plné ESRS.
Velké společnosti a velké skupiny
- Kritéria: Společnosti (soukromé i veřejné), které překročí alespoň 2 ze 3 kritérií: obrat > 40 mil. EUR, aktiva > 20 mil. EUR, průměrný počet zaměstnanců > 250.
- Odkdy platí povinnost: Od roku 2025 (první reporty se vydávají v roce 2026).
- Aplikovatelný standard: Plné ESRS.
Kótované malé a střední podniky (SMEs)
- Kritéria: MŠP obchodované na regulovaném trhu EU plnící alespoň 2 ze 3 kritérií (obrat 700 tis. až 40 mil. EUR, aktiva 350 tis. až 20 mil. EUR, 10–250 zaměstnanců). Zahrnuje i malé nekomplexní úvěrové instituce a kapitálové pojišťovny.
- Odkdy platí povinnost: Od roku 2026 (reporty v roce 2027) s možným opt-out odkladem o 2 roky do roku 2028.
- Aplikovatelný standard: Standard pro kótované MŠP (LSME).
Mimoevropské společnosti s aktivitami v EU
- Kritéria: Dceřiné společnosti nebo pobočky firem ze třetích zemí s obratem v EU > 150 mil. EUR za poslední 2 roky a velkou/kótovanou dceřinou společností nebo pobočkou s obratem > 40 mil. EUR.
- Odkdy platí povinnost: Od roku 2028 (první reporty v roce 2029).
- Aplikovatelný standard: Zvláštní ESRS pro firmy ze třetích zemí.
Nekótované malé a střední podniky a obchodní partneři
- Kritéria: Společnosti mimo přímý povinný rozsah CSRD.
- Odkdy platí povinnost: Dobrovolně, nebo dle požadavků svých obchodních partnerů (odběratelé, banky, investoři, státní orgány).
- Aplikovatelný standard: Dobrovolný modulární standard VSME.
Co jsou standardy ESRS?
Standardy byly vyvinuty tak, aby byly v souladu s evropskou Zelenou dohodou a Taxonomií, stejně jako s globálním rámcem Global Reporting Initiative (GRI), který je nejpoužívanějším mezinárodním standardem pro ESG reportování.V současné době jsou ESRS tvořeny 12 dokumenty, které pokrývají témata uvedená v tabulce níže. V rámci balíčku Omnibus se očekává, že tato struktura projde změnami a pravděpodobně bude zjednodušena nebo zredukována.
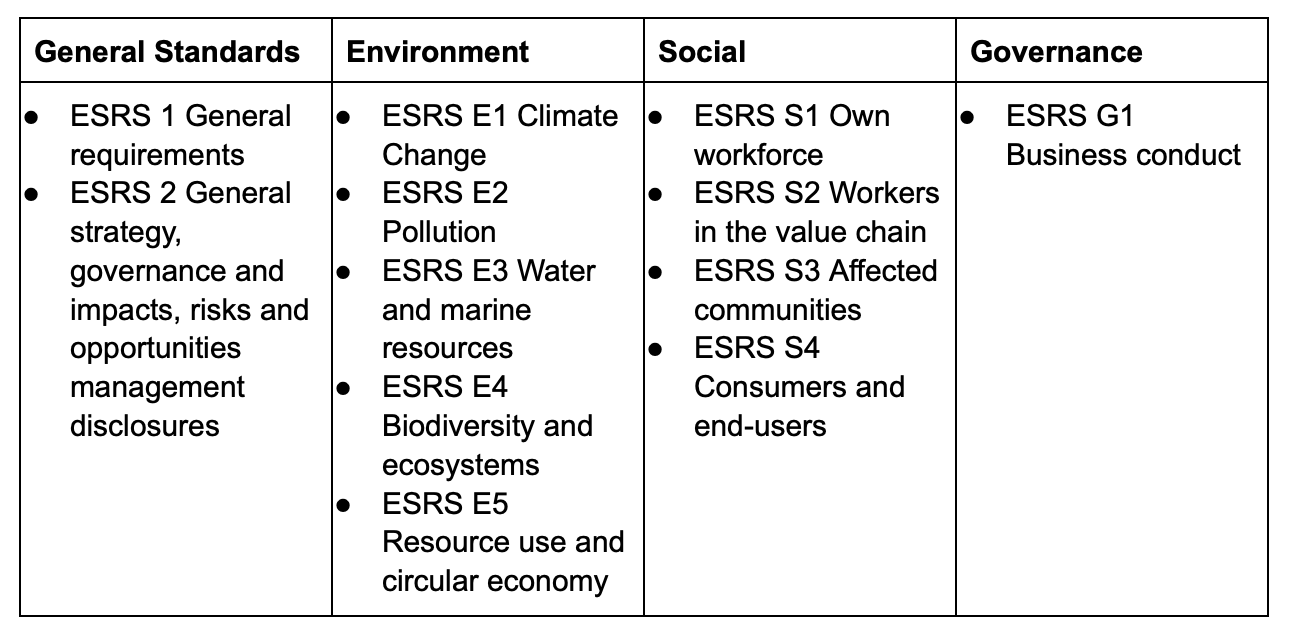
Níže odpovídáme na některé často kladené otázky týkající se ESRS.
Co to je dvojitá materialita a je povinná?
Dvojí materialita je poměrně nový přístup k určování významnosti, který byl zaveden jako nedílná součást standardů ESRS. V současné době je povinnou součástí reportování podle ESRS a vyžaduje, aby společnosti zohledňovaly jak „outside-in“ dopad vnějších událostí nebo okolností na společnost („finanční materialita“), tak „inside-out“ dopad společnosti na okolní svět („dopadová materialita“). Dvojí materialita je podle ESRS základním pilířem ESG reportování a strategického přístupu. V procesu analýzy dvojí materiality (také známé jako double materiality assessment nebo DMA) společnost zjistí, o kterých tématech má ve své ESG zprávě informovat a která témata by měla upřednostnit ve své strategii
.
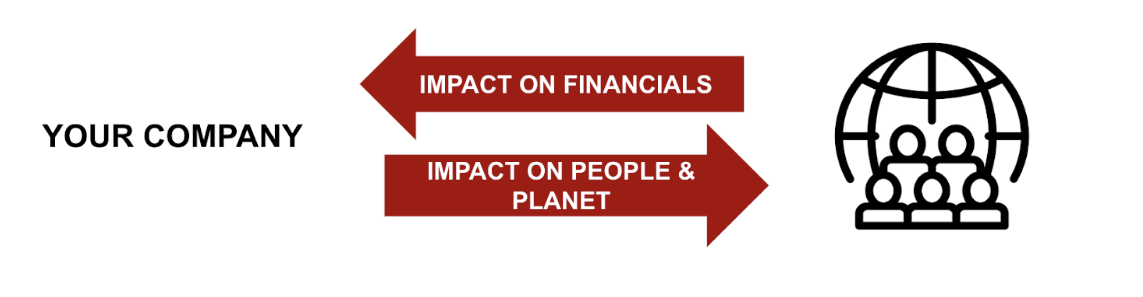
Vizuální pojetí dvojité materiality
Jak funguje dvojí materialita v praxi?
Principy standardu ESRS 1 stanovují, že firma musí zkoumat udržitelnost ze dvou úhlů pohledu – z hlediska dopadu na okolí a z hlediska finančních dopadů na firmu samotnou. Obě tyto dimenze jsou úzce propojené.1. Materialita dopadu („Uvnitř ➔ Ven“)
Představuje vliv, který má vaše firma na lidi a životní prostředí (pozitivní i negativní, skutečný i potenciální).- Co sem patří: Všechny dopady způsobené přímo vaší činností, ale i dopady napříč celým dodavatelským a odběratelským řetězcem (např. u vašich dodavatelů, partnerů či při používání vašich produktů), bez ohledu na to, zda máte s daným článkem řetězce přímou smlouvu.
- Časový horizont: Posuzuje se vliv v krátkodobém, střednědobém i dlouhodobém horizontu.
2. Finanční materialita („Vně ➔ Dovnitř“)
Představuje vliv, který mají otázky udržitelnosti na finanční zdraví a fungování vaší firmy.- Co sem patří: Jakákoli rizika nebo příležitosti spojené s ESG, které mohou v krátkém, středním či dlouhém období ovlivnit vaše příjmy, výdaje, cash-flow, přístup k úvěrům, hodnotu majetku či celkovou stabilitu podniku.
Jak obě složky spolu souvisí?
- Výchozím bodem je vždy posouzení dopadů na okolí.
- Jakýkoliv dopad, který firma způsobí (např. znečištění vody nebo nedodržování lidských práv u dodavatele), může být finančně významný hned od začátku, nebo se jím stát časem – například ve chvíli, kdy přijdou pokuty, zvýší se ceny vstupů, nebo firma ztratí zákazníky a investory.
- Důležité pravidlo: Pokud má jakýkoliv jev významný dopad na lidi nebo přírodu, musí být v reportu uveden, i kdyby pro firmu nepředstavoval vůbec žádné finanční riziko ani zisk.
Jak má moje společnost provést posouzení materiality podle ESRS?
EFRAG připravil samostatný podrobný dokument s názvem Implementační pokyny 1: Hodnocení materiality, který poskytuje krok za krokem návod, jak provést hodnocení dvojí materiality (DMA).
Jednotlivé kroky pro posouzení materiality podle ESRS zahrnují:
- Zmapování kontextu obchodních činností společnosti, obchodních vztahů a zúčastněných stran.
- Zvážení relevance seznamu témat, podtémat a pod-podtémat obsažených v tematických ESRS pro vaši společnost (úplný seznam viz ESRS 1, AR 16).
- Prozkoumání dalších zdrojů, včetně sektorových standardů od organizací jako GRI nebo SASB, k identifikaci dopadů, rizik a příležitostí, které jsou známé ve vašem odvětví.
- Zapojení interních i externích zúčastněných stran za účelem identifikace a posouzení závažnosti a pravděpodobnosti specifických dopadů, rizik a příležitostí pro vaši společnost.
- Hodnocení dopadů, rizik a příležitostí podle kritérií stanovených ESRS:
- U dopadů je hodnocení založeno na závažnosti a pravděpodobnosti, přičemž závažnost je tvořena třemi proměnnými: a) rozsah (jak závažné), b) rozšíření (jak rozšířené) a c) nenapravitelnost (jak obtížné napravit).
- U rizik a příležitostí je hodnocení založeno na velikosti a pravděpodobnosti výskytu.
- Stanovení prahu významnosti, nad kterým se dopad, riziko nebo příležitost stává pro společnost významným.
- Ověření konečného seznamu významných dopadů, rizik a příležitostí s nejvyšším vedením společnosti a v případě zájmu i s klíčovými externími zúčastněnými stranami.
Posouzení materiality je poměrně složitý proces, který vyžaduje značnou časovou investici. Můžeme vám pomoci s vedením dialogu se zainteresovanými stranami, srovnáním v rámci odvětví, hodnocením materiality a stanovením prioritních témat.
Často kladené otázky (FAQ)
1. Je zveřejnění ESRS indikátorů povinné pro všechny oblasti?
Ne zcela. Povinná pro všechny firmy jsou pouze obecná zveřejnění ze standardu ESRS 2 (informace o řízení udržitelnosti, náležité péči a procesu hodnocení materiality).Zveřejnění tematických standardů je povinné pouze v případě, že dané téma vyšlo jako významné v rámci hodnocení dvojí materiality (DMA) a požadavek obsahuje slovo „musí“ (shall). Požadavky obsahující slovo „může“ (may) jsou dobrovolné.
- Výjimka: Pokud společnost vyhodnotí, že téma změny klimatu pro ni není významné, musí toto rozhodnutí výslovně odůvodnit. U ostatních témat toto odůvodnění povinné není.
2. Je vytvoření plánu dekarbonizace povinné?
Ano. Zveřejňování emisí skleníkových plynů (Scope 1, 2 a 3) a přechodného plánu pro zmírnění dopadů změny klimatu (Climate Transition Plan) patří mezi hlavní požadavky v kapitole ESRS E1 Změna klimatu.Kapitola ESRS E1 dále vyžaduje zveřejnění:
- Propojení klimatu se strategiemi a motivačními systémy odměňování;
- Odolnosti obchodního modelu a procesů identifikace rizik a příležitostí;
- Klimatických politik, cílů, akčních plánů a potřebných zdrojů;
- Spotřeby a skladby energií a celkových emisí skleníkových plynů (Scope 1, 2 a 3);
- Interního stanovení ceny uhlíku a projektů odstraňování emisí financovaných přes uhlíkové kredity;
- Potenciálních finančních dopadů fyzických rizik, rizik přechodu a příležitostí.
3. Jakou metodiku mají firmy používat pro měření emisí skleníkových plynů (GHG)?
ESRS doporučuje využít zavedené mezinárodní standardy, zejména:
- GHG Protocol (Corporate Standard, verze 2004 nebo nejnovější);
- GRI 305 (verze 2016);
- ISO 14064-1:2018 (pokud již firma tuto normu používá, musí dodržovat její hranice a požadavky, např. pro vykazování emisí v Scope 2).
4. Jaké konkrétní ukazatele diverzity ESRS vyžaduje?
Ukazatele diverzity spadají pod kapitolu ESRS S1 Vlastní pracovní síla a zahrnují:- Rozložení pohlaví ve vrcholovém managementu (početní i procentuální);
- Věkovou strukturu zaměstnanců (do 30 let, 30–50 let, nad 50 let);
- Rozdíl v odměňování žen a mužů (gender pay gap) a poměr odměny nejlépe placeného zaměstnance k mediánu všech odměn;
- Procentuální podíl osob se zdravotním postižením;
- Nárok na rodinnou dovolenou a míru jejího skutečného využívání.
5. V jakém formátu a struktuře musí být zpráva podle CSRD připravena?
Zpráva musí být strukturována do 4 základních sekcí:- Obecné informace (ESRS 2)
- Environmentální informace (ESRS E1–E5)
- Sociální informace (ESRS S1–S4)
- Informace o řízení a správě (ESRS G1)
6. Podléhá ESG zpráva povinnému auditu třetí stranou?
Ano. ESRS vyžaduje nezávislé ověření (audit) třetí stranou k zajištění spolehlivosti a kvality dat, podobně jako u finančních výkazů. Audit mohou provádět auditoři nebo specializované ověřovací orgány.(Poznámka: Původní požadavek na přechod z omezené záruky na přiměřenou záruku navrhují úpravy v balíčku EU Omnibus zjednodušit a ponechat pouze omezenou záruku.)
7. Musí se data za celý hodnotový řetězec vykazovat hned od prvního roku?
Ne. Vzhledem k náročnosti sběru dat z celého dodavatelsko-odběratelského řetězce mají firmy k dispozici přechodné období: v prvních 3 letech mohou indikátory za hodnotový řetězec vynechat. Po uplynutí této doby bude reportování celého hodnotového řetězce vyžadováno plně.